Domain bauelemente-montageservice.de kaufen?
Wir ziehen mit dem Projekt
bauelemente-montageservice.de um.
Sind Sie am Kauf der Domain
bauelemente-montageservice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauelemente-montageservice.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
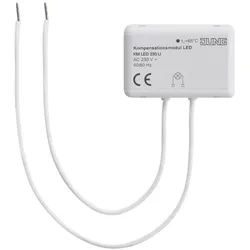
JUNG Kompensationsmodul, Aktive BauelementeDas JUNG Kompensationsmodul ist ein aktives Bauelement, das speziell für den Einsatz in Kombination mit JUNG Tronic-Dimmern und Universal-Dimmern entwickelt wurde. Es optimiert das Dimmverhalten von dimmbaren Hochvolt-LED-Lampen und sorgt dafür, dass diese im ausgeschalteten Zustand nicht glimmen. Das Modul ist für den Innenbereich konzipiert und kann in Leuchten oder Gerätedosen nach DIN 49073 installiert werden. Es ist eine ideale Lösung für alle, die eine zuverlässige und effiziente Steuerung ihrer Beleuchtungssysteme wünschen. Mit einer maximalen Betriebstemperatur von 65 Grad Celsius ist das Modul robust und langlebig. Es trägt zur Verbesserung der Energieeffizienz bei und ermöglicht eine harmonische Lichtgestaltung in Wohn- und Arbeitsräumen. - Verbessert das Dimmverhalten von nicht für HV-LED-Lampen optimierten Dimmern - Verhindert das Glimmen von HV-LED-Lampen im ausgeschalteten Zustand - Geeignet für den Einsatz mit beleuchteten Schaltern - Einfache Installation in Leuchten oder Gerätedosen nach DIN 49073.26,32 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
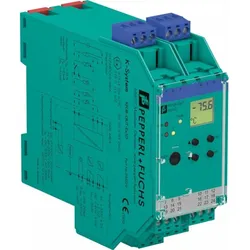
Pepperl & Fuchs Temperaturmessumformer, Passive BauelementeDer Temperaturmessumformer von Pepperl & Fuchs ist ein vielseitiges und zuverlässiges Gerät, das für die präzise Temperaturmessung in industriellen Anwendungen konzipiert wurde. Mit einer 1-kanaligen Trennbarriere ermöglicht er die universelle Nutzung für verschiedene Betriebsspannungen und bietet Eingänge für Thermoelemente, RTDs, Potentiometer oder Spannungen. Der Messumformer ist mit redundanten Thermoelement-Eingängen ausgestattet und bietet einen Stromausgang von 0/4 mA bis 20 mA. Zudem verfügt er über zwei Relaiskontaktausgänge, die eine flexible Integration in bestehende Systeme ermöglichen. Die Konfiguration kann entweder über die PACTware-Software oder direkt über ein Bedienfeld erfolgen. Sicherheitsmerkmale wie Leitungsfehler- und Sensorbruchüberwachung sowie die Einhaltung des Sicherheits-Integritätslevels (SIL 2) gemäss IEC/EN 61508 und IEC/EN 61511 machen dieses Produkt zu einer sicheren Wahl für anspruchsvolle Anwendungen. - 1-kanalige Trennbarriere für universelle Nutzung - Eingänge für Thermoelemente, RTDs, Potentiometer oder Spannung - Konfigurierbar mit PACTware oder über Bedienfeld - Leitungsfehler- und Sensorbruchüberwachung - SIL 2 gemäss IEC/EN 61508 / IEC/EN 61511.902,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton EATO Unterspannungsauslöser, Passive BauelementeEaton Unterspannungsauslöser NZM2/3-XUHIV208240AC Hersteller: Eaton Bezeichnung: Unterspannungsauslöser mit 2 VHI für NZM2/3 Typ: NZM2/3-XUHIV208240AC Nennsteuerversorgungsspannung Us bei AC 50 Hz: 208-240 V Nennsteuerversorgungsspannung Us bei AC 60 Hz: 208-240 V Nennsteuerversorgungsspannung Us bei DC: 0 V Art der Spannung für die Betätigung: AC Art des elektrischen Anschlusses: Schraubanschluss Anzahl der Kontakte als normalerweise offen: 2 Verzögert: Nein Geeignet für Leistungsschalter: Nein Geeignet für Lastschalter: Ja Geeignet für Motorschutzschalter: Nein Geeignet für Überlastrelais: Nein Weitere Details: Optionale Zubehörteile für die NZM-Leistungsschalter-Serie bieten ein umfangreiches Portfolio an Anwendungsmöglichkeiten für den weltweiten Einsatz. Die Montage ist dank modularer Funktionsgruppen flexibel und einfach. Hinweise: Für das vorzeitige Schliessen des Unterspannungsauslösers in Hauptschalteranwendungen sowie für Verriegelungs- und Lastabwurfkreise. Kann in Verbindung mit Not-Aus-Tastern für Not-Aus-Geräte verwendet werden. Wenn der Schaltkreis unter Spannung steht, wird der Kontakt mit den Hauptschalterkontakten beim Schliessen sicher verhindert. Vorlauf der Hilfskontakte beim Ein- und Ausschalten (manuelle Betätigung): etwa 20 ms. Der Unterspannungsauslöser kann nicht gleichzeitig mit dem führenden Hilfskontakt NZM..-XHIV.. oder dem Schaltöffnungs-Auslöser NZM..-XA... installiert werden. Kann nicht in Verbindung mit dem Fernbetreiber NZM..-XR... verwendet werden. Kann verwendet werden für: NZM2(-4), N(S)2(-4), NZM3(-4), N(S)3(-4). EAN: 4015082595913.165,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Barthelme Controller, Aktive BauelementeDer Barthelme Controller 66000444 ist ein elektronischer Lichtregler, der speziell für die Steuerung von DALI-kompatiblen Beleuchtungssystemen entwickelt wurde. Mit einer kompakten Bauweise von 52 mm Breite, 22 mm Höhe und 182 mm Tiefe bietet dieser Controller eine effiziente Lösung für die Lichtsteuerung in verschiedenen Anwendungen. Er ermöglicht die Anpassung der Anzahl der Kanäle, was eine flexible Integration in bestehende Systeme ermöglicht. Der Controller unterstützt eine maximale Leistung von 212 W bei 24 V und 424 W bei 48 V, was ihn für eine Vielzahl von Beleuchtungsanforderungen geeignet macht. Zudem bietet er einen manuellen Modus und eine Dimmfrequenz von 130 Hz, was eine präzise Steuerung der Lichtintensität ermöglicht. Der Barthelme Controller ist somit eine zuverlässige Wahl für moderne Lichtsteuerungslösungen. - Steuerung über DALI für einfache Integration in bestehende Systeme - Einstellbare Anzahl der Kanäle für flexible Anwendungen - Maximale Leistung von 212 W bei 24 V und 424 W bei 48 V - Manueller Modus und Dimmfrequenz von 130 Hz für präzise Lichtsteuerung.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JUNG Kompensationsmodul, Aktive BauelementeDas JUNG Kompensationsmodul ist ein aktives Bauelement, das speziell für den Einsatz in Kombination mit JUNG Tronic-Dimmern und Universal-Dimmern entwickelt wurde. Es optimiert das Dimmverhalten von dimmbaren Hochvolt-LED-Lampen und sorgt dafür, dass diese im ausgeschalteten Zustand nicht glimmen. Das Modul ist für den Innenbereich konzipiert und kann in Leuchten oder Gerätedosen nach DIN 49073 installiert werden. Es ist eine ideale Lösung für alle, die eine zuverlässige und effiziente Steuerung ihrer Beleuchtungssysteme wünschen. Mit einer maximalen Betriebstemperatur von 65 Grad Celsius ist das Modul robust und langlebig. Es trägt zur Verbesserung der Energieeffizienz bei und ermöglicht eine harmonische Lichtgestaltung in Wohn- und Arbeitsräumen. - Verbessert das Dimmverhalten von nicht für HV-LED-Lampen optimierten Dimmern - Verhindert das Glimmen von HV-LED-Lampen im ausgeschalteten Zustand - Geeignet für den Einsatz mit beleuchteten Schaltern - Einfache Installation in Leuchten oder Gerätedosen nach DIN 49073.26,32 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Pepperl & Fuchs Temperaturmessumformer, Passive BauelementeDer Temperaturmessumformer von Pepperl & Fuchs ist ein vielseitiges und zuverlässiges Gerät, das für die präzise Temperaturmessung in industriellen Anwendungen konzipiert wurde. Mit einer 1-kanaligen Trennbarriere ermöglicht er die universelle Nutzung für verschiedene Betriebsspannungen und bietet Eingänge für Thermoelemente, RTDs, Potentiometer oder Spannungen. Der Messumformer ist mit redundanten Thermoelement-Eingängen ausgestattet und bietet einen Stromausgang von 0/4 mA bis 20 mA. Zudem verfügt er über zwei Relaiskontaktausgänge, die eine flexible Integration in bestehende Systeme ermöglichen. Die Konfiguration kann entweder über die PACTware-Software oder direkt über ein Bedienfeld erfolgen. Sicherheitsmerkmale wie Leitungsfehler- und Sensorbruchüberwachung sowie die Einhaltung des Sicherheits-Integritätslevels (SIL 2) gemäss IEC/EN 61508 und IEC/EN 61511 machen dieses Produkt zu einer sicheren Wahl für anspruchsvolle Anwendungen. - 1-kanalige Trennbarriere für universelle Nutzung - Eingänge für Thermoelemente, RTDs, Potentiometer oder Spannung - Konfigurierbar mit PACTware oder über Bedienfeld - Leitungsfehler- und Sensorbruchüberwachung - SIL 2 gemäss IEC/EN 61508 / IEC/EN 61511.902,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton EATO Unterspannungsauslöser, Passive BauelementeEaton Unterspannungsauslöser NZM2/3-XUHIV208240AC Hersteller: Eaton Bezeichnung: Unterspannungsauslöser mit 2 VHI für NZM2/3 Typ: NZM2/3-XUHIV208240AC Nennsteuerversorgungsspannung Us bei AC 50 Hz: 208-240 V Nennsteuerversorgungsspannung Us bei AC 60 Hz: 208-240 V Nennsteuerversorgungsspannung Us bei DC: 0 V Art der Spannung für die Betätigung: AC Art des elektrischen Anschlusses: Schraubanschluss Anzahl der Kontakte als normalerweise offen: 2 Verzögert: Nein Geeignet für Leistungsschalter: Nein Geeignet für Lastschalter: Ja Geeignet für Motorschutzschalter: Nein Geeignet für Überlastrelais: Nein Weitere Details: Optionale Zubehörteile für die NZM-Leistungsschalter-Serie bieten ein umfangreiches Portfolio an Anwendungsmöglichkeiten für den weltweiten Einsatz. Die Montage ist dank modularer Funktionsgruppen flexibel und einfach. Hinweise: Für das vorzeitige Schliessen des Unterspannungsauslösers in Hauptschalteranwendungen sowie für Verriegelungs- und Lastabwurfkreise. Kann in Verbindung mit Not-Aus-Tastern für Not-Aus-Geräte verwendet werden. Wenn der Schaltkreis unter Spannung steht, wird der Kontakt mit den Hauptschalterkontakten beim Schliessen sicher verhindert. Vorlauf der Hilfskontakte beim Ein- und Ausschalten (manuelle Betätigung): etwa 20 ms. Der Unterspannungsauslöser kann nicht gleichzeitig mit dem führenden Hilfskontakt NZM..-XHIV.. oder dem Schaltöffnungs-Auslöser NZM..-XA... installiert werden. Kann nicht in Verbindung mit dem Fernbetreiber NZM..-XR... verwendet werden. Kann verwendet werden für: NZM2(-4), N(S)2(-4), NZM3(-4), N(S)3(-4). EAN: 4015082595913.165,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bungard Basismaterial, Passive Bauelemente, BlauDas Basismaterial von Bungard ist ein hochwertiges, einseitig fotobeschichtetes Material, das speziell für die Herstellung von Leiterplatten in Prototypen und kleinen Serien entwickelt wurde. Mit einer Grösse von 570 mm x 510 mm und einer Dicke von 1,5 mm bietet es eine ausgezeichnete Grundlage für präzise und zuverlässige Ergebnisse. Die Verwendung von hochwertiger, photosensibler Lackierung gewährleistet eine exakte Detailwiedergabe und eine hohe Prozesssicherheit. Das Material erfüllt alle internationalen Normen und Zertifizierungen, was es zu einer vertrauenswürdigen Wahl für Fachleute in der Elektronikfertigung macht. Die spezielle Behandlung des Materials sorgt dafür, dass es eine lange Haltbarkeit aufweist, die über ein Jahr beträgt, und die Fortschritte während des Belichtungs- und Entwicklungsprozesses sind durch sichtbare Farbänderungen gut nachvollziehbar. Dieses Basismaterial ist ideal für alle, die Wert auf Qualität und Präzision legen. - Erfüllt internationale Normen und Zertifizierungen, einschliesslich IPC 4101 A - Hervorragende Detailwiedergabe und Prozesssicherheit durch hochwertige, photosensible Lackierung - Lange Haltbarkeit von über einem Jahr dank spezieller Behandlung - Sichtbare Farbänderungen während des Belichtungs- und Entwicklungsprozesses zur besseren Nachverfolgbarkeit - Saubere und staubfreie Anwendung mit präzisen Kanten.111,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.